上海展
深圳展
2026.6.16-18
文章来源:企业环碳服务通
《征收挥发性有机物环境保护税试点实施办法》(财税〔2026〕50号)由财政部、税务总局、生态环境部联合印发,2027年1月1日起施行。VOCs整体作为一类大气污染物单独缴纳环保税,首批8个行业先行,税额幅度为每污染当量8—12元。这不是一次性罚款,而是一张每年按期到来、按排放量计算的税单。
纳税人是直接向环境排放规定以外VOCs的企业事业单位和其他生产经营者。两类情形暂不征收:一是不属于排污许可管理的;二是纳入排污许可管理,但许可证未标识排放VOCs的。
判断”缴不缴”的第一步不是看排放量,而是看排污许可证:企业是否纳入排污许可重点管理或简化管理?排污许可证中是否载明VOCs排放?是税务与生态环境部门共享信息、判断纳税义务的第一道关口。
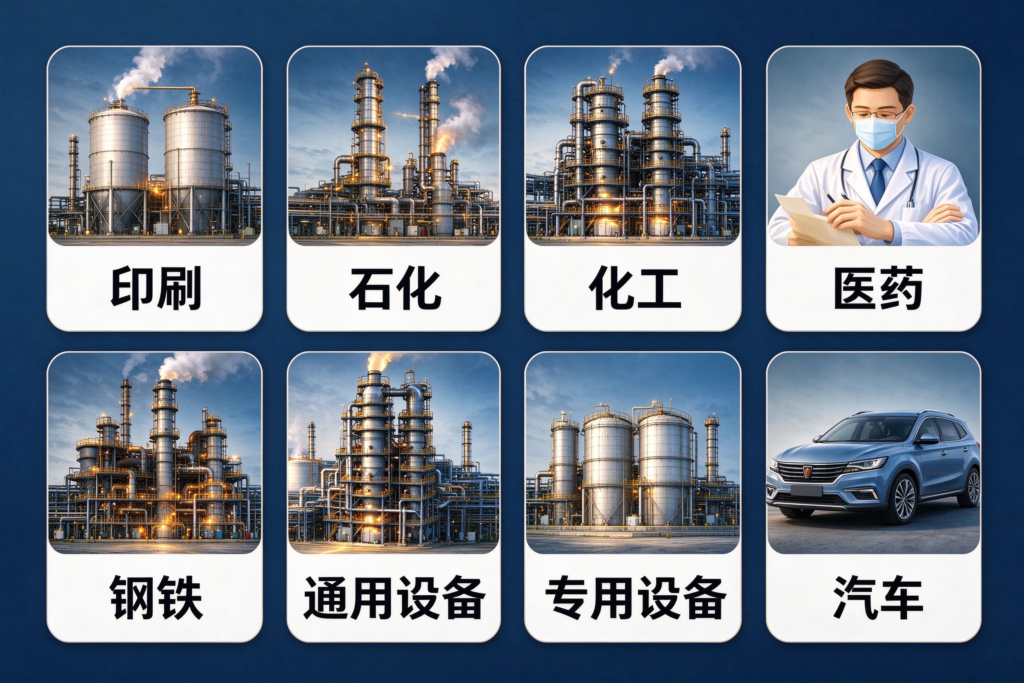
首批试点行业按国民经济行业分类确定,VOCs排放量合计占工业源总排放的70%以上:印刷业;石油、煤炭及其他燃料加工业;化学原料和化学制品制造业;医药制造业;炼铁、炼钢业;通用设备制造业;专用设备制造业;汽车制造业。
家具、印染、橡塑等大户暂未纳入首批,但办法明确”适时全面推开”。不在名单里不等于可以不准备,排放底数早摸比晚摸主动。
图1:首批8个试点行业(示意图)
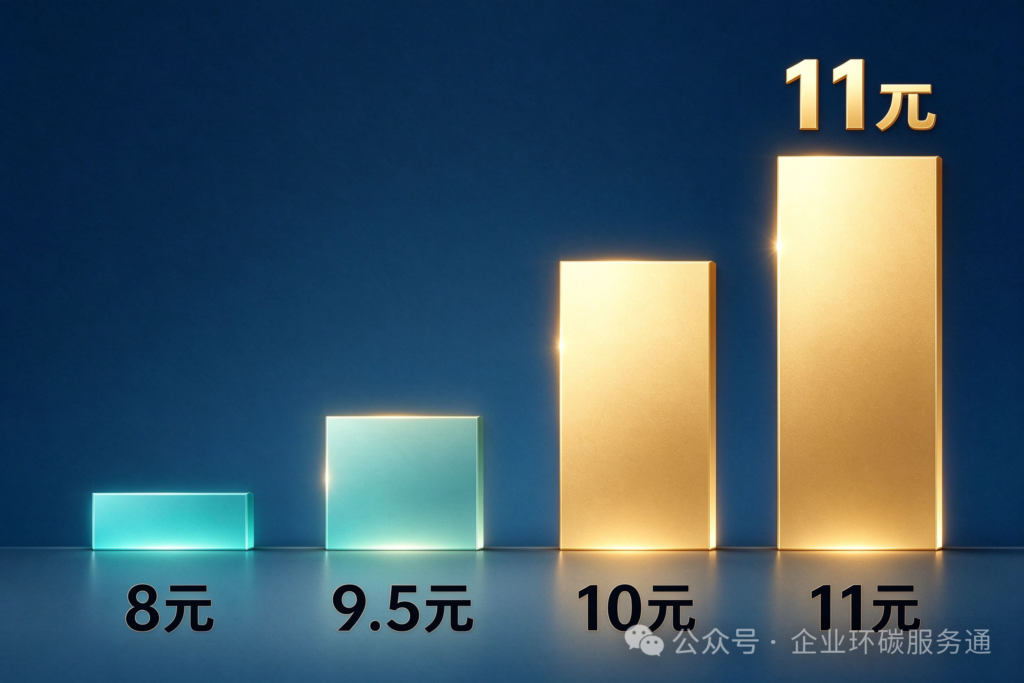
税额幅度为每污染当量8—12元,具体税额由各省在幅度内确定;污染当量值为0.95千克,与二氧化硫、氮氧化物相同,税负高低取决于所在省份选定的档位。
截至2026年11月,15个以上省份已公开拟定税额,10元是主流:8元档有海南、广西、宁夏、安徽、江西等;9.5元档为山东(过渡期后升至11元);10元档有广东、浙江、重庆、内蒙古、吉林、黑龙江、辽宁、陕西等;山西拟定11元,是目前公开方案中的最高档。上述税额均来自征求意见稿,正式标准须经省级人大常委会决定公布,以最终文件为准。
图2:各省拟定税额档位(征求意见稿口径,示意图)
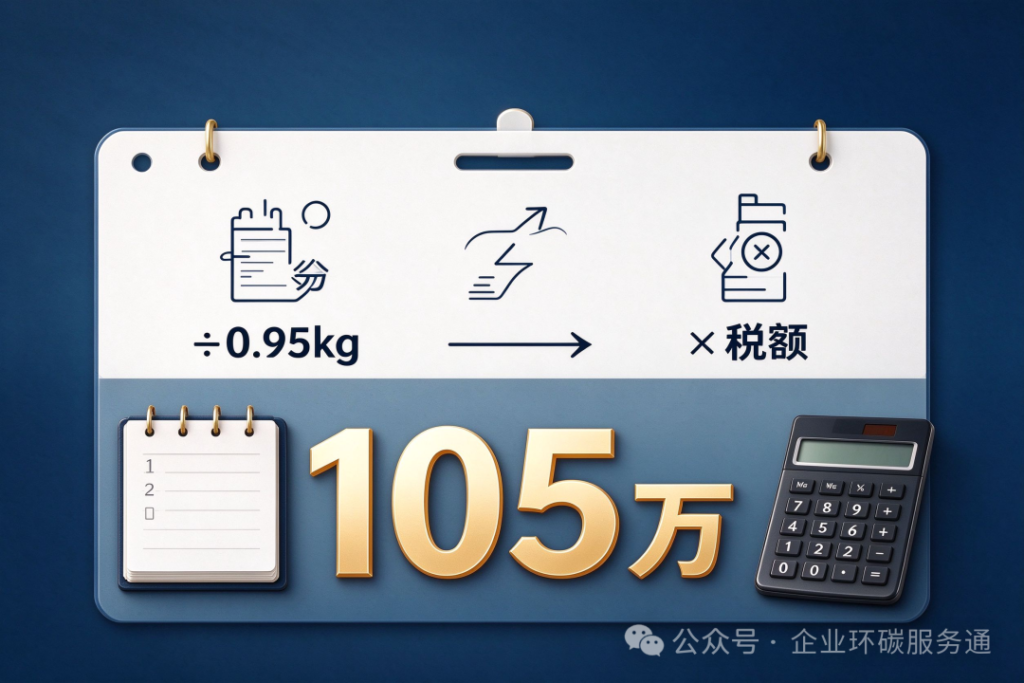
计算分两步:污染当量数=应税排放量÷0.95千克;应纳税额=当量数×适用税额。每排放1吨VOCs,折合约1052.63个污染当量。以10元档、年排放100吨为例:1052.63×100×10元≈105.3万元/年;A级减按50%约52.6万元/年,B级减按75%约78.9万元/年。
这笔钱和罚款性质不同:罚款一次性、以”被查到”为前提;环保税按年、按排放量持续发生。年排100吨的企业,即便连续五年未被检查,10元档未享优惠情况下五年累计税负也在500万元以上。
图3:计税公式与100吨示例(示意图)
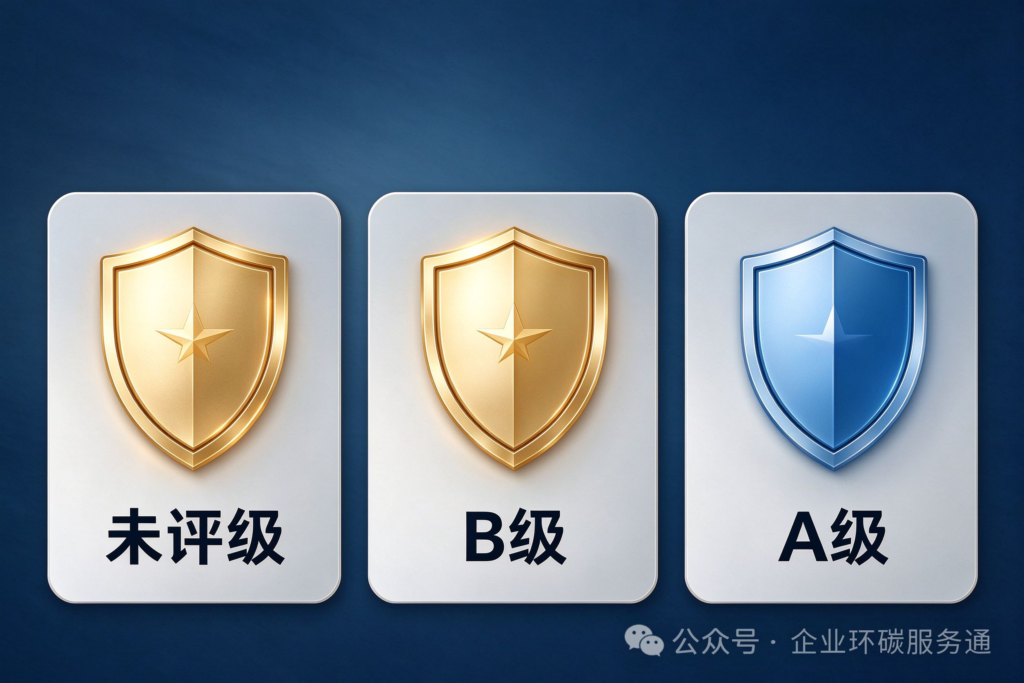
A级减半、B级减按75%,是把环境绩效评级结果直接翻译成税率。注意:VOCs环保税不按排放浓度值享受优惠,减税的唯一通道是国家重点行业大气环境绩效分级。
以11元档为例,A级企业实际税负5.5元/当量,反而低于8元档未评级企业的8元/当量。在税额高的省份,把绩效做到A级可能比在低税额省份”躺平”更划算。绩效评级已不是”环保荣誉”,而是和税单挂钩的财务变量;存在少报源项、数据造假等情形的,当期不得享受优惠。
图4:未评级/B级/A级税负对比(示意图)
应税大气污染物的排放量计算方法主要包括:自动监测、监测机构监测、排污系数、物料衡算、抽样测算等。
(一)含挥发性有机物原辅材料使用排放源项,采用物料衡算法计算;
(二)设备动静密封点排放源项,采用监测法、产排污系数法计算;
(三)其他排放源项,采用产排污系数法计算。
下一步,生态环境部还将明确具体计算方法,对排放源项逐一规定挥发性有机物产生量、排放量计算方法,并分级分类给出各类设施的废气收集、去除效率,支撑挥发性有机物高效精准核算,提升挥发性有机物监测监管能力。